
ביטוח דירה שכורה: מדוע הוא אינטרס משותף של שני הצדדים?
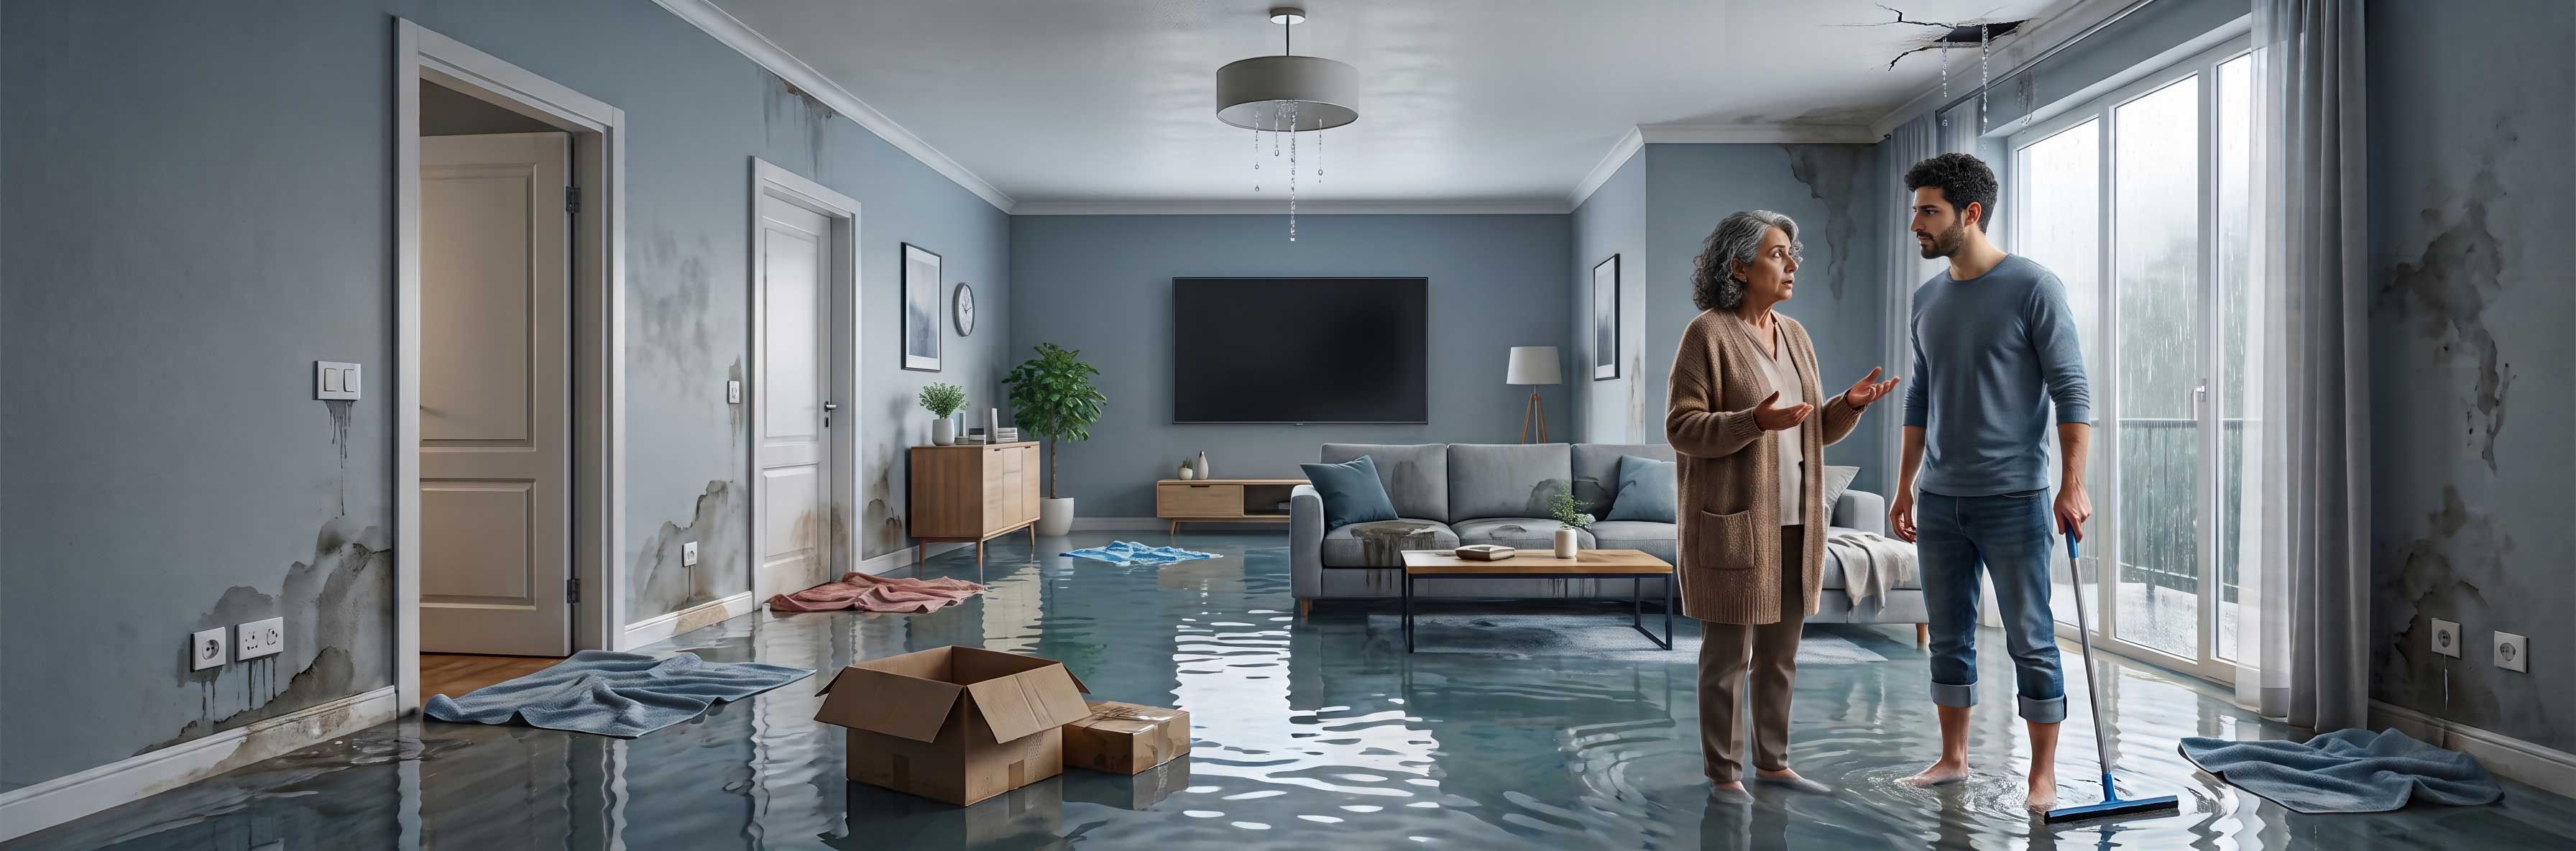
דמיינו לעצמכם את התרחיש הבא: באמצע יום עבודה עמוס, אתם מקבלים שיחת טלפון דחופה מהשכן עם הבשורה המלחיצה: מים מתחילים לזרום מהדירה השכורה שבה אתם מתגוררים אל לובי הקומה ומשם לחדר המדרגות. עד שהגעתם לזירה, התברר שפיצוץ שנגרם בצינור הספיק להציף את הפרקט, לחדור לתוך ארונות המטבח, להרוס את הרהיטים והמחשב הנייד, ולחלחל לתקרה של הדירה בקומה התחתונה. כשמפלס המים יורד, מתחילה להדהד השאלה הכואבת: מי הולך לשלם על כל זה - אתם או בעל הדירה?
נזקים פתאומיים בדירה שכורה הם לא רק מטרד מציק, אלא אירוע שעלול לגרור עלויות של עשרות ומאות אלפי שקלים. כאן נכנסת לתמונה פוליסת ביטוח דירה, שמיועדת להגן מפנ נזקים לנכס ולרכוש המצוי בו.
שלוש שכבות של הגנה
כדי להבין איך ביטוח הדירה עובד בפועל ואיך הוא מגן על כל אחד מהמעורבים, חשוב להכיר את שלושת החלקים המרכזיים שמרכיבים אותו:
ביטוח מבנה נועד להגן מפני נזקים לקירות, לתקרה ולתשתיות הקבועות של הנכס כגון צנרת ומערכות אינסטלציה, שיש וארונות מטבח מובנים, מערכות חשמל, מערכות מיזוג, תשתיות סניטריות (כיורים, אסלות, ברזים ועוד), חלונות, ריצוף ועוד.
בחלק מהמקרים, לבעל הבית כבר יש ביטוח מבנה קיים, שכן אם קיימת משכנתא הבנק מחייב את רוכש הנכס לרכוש את ביטוח מבנה כתנאי לנטילת המשכנתא. ככל שזה המקרה, חשוב ששוכרים יוודאו שפוליסת המבנה של המשכיר כוללת סעיף ויתור על זכות תחלוף (שיבוב) כלפיהם - סעיף שמונע מחברת הביטוח של המשכיר לתבוע את השוכר על נזק שנגרם למבנה.
ביטוח תכולה מעניק הגנה מפני נזקים לרכוש שאינו מחובר לבית בחיבור קבע כתוצאה מאירועים כמו שריפה, פריצה, גניבה, הצפה, נזק פתאומי ועוד. עבור השוכר, הביטוח נועד לכסות נזק לציודו האישי - מחשבים, רהיטים, בגדים, מכשירי חשמל ועוד. יחד עם זאת, בדירות שכורות רבות חלק מהתכולה שייך לבעל הבית - למשל מכשירי חשמל כמו מקרר, תנור ומכונת כביסה, וכן מערכות ישיבה. כדאי להגדיר מראש מי מבין הצדדים אחראי לבטח איזה חלק מהתכולה - וכמובן לוודא שהפוליסה מותאמת לצרכים של שני הצדדים.
ביטוח צד ג' מעניק הגנה כלכלית מפני תביעות במקרים שבהם נגרם נזק לגופו או לרכושו של אדם אחר עקב אירוע הקשור לדירה. בתחום הרכוש הביטוח יכול לכסות, למשל, חבות לנזקים שנגרמו למחסן השכנים כתוצאה מהצפה שמקורה בדירה המבוטחת, או לנזק לרכב של דייר אחר בבניין כתוצאה מעציץ שנפל מהמרפסת . בתחום הגוף, הביטוח מכסה חבות בשל נזק גוף שנגרם, לדוגמה, לשליח, אורח או בעל מקצוע שנפגע בשטח הדירה כתוצאה מהחלקה על רצפה רטובה, מנפילת חפץ כבד וכיו"ב.
מה קורה אם לבעל הדירה כבר יש ביטוח?
שוכרים רבים נוטים לחשוב שאם בעל הבית הצהיר שיש לו "ביטוח דירה מלא", הם מוגנים לחלוטין. בפועל, זו אחת הטעויות הנפוצות ביותר. הביטוח של המשכיר לא בהכרח מכסה את מלוא הציוד הפרטי של השוכר. כמו כן, בהיעדר סעיף ויתור על זכות תחלוף (שיבוב) כלפיהם, במקרה של נזק לדירה שייטען שנגרם באשמתכם - חברת הביטוח שלו עלולה לשלם לו על התיקון ולאחר מכן לתבוע אתכם בחזרה בתביעת שיבוב.
הרחבות נוספות לשקט נפשי מלא
חשוב לזכור שפוליסת ביטוח תכולת דירה אומנם יכולה להעניק כיסוי רחב למגוון תרחישים, אך רצוי להתאים אותה אישית בהתאם לרכוש הייחודי ולאורח החיים שלכם.
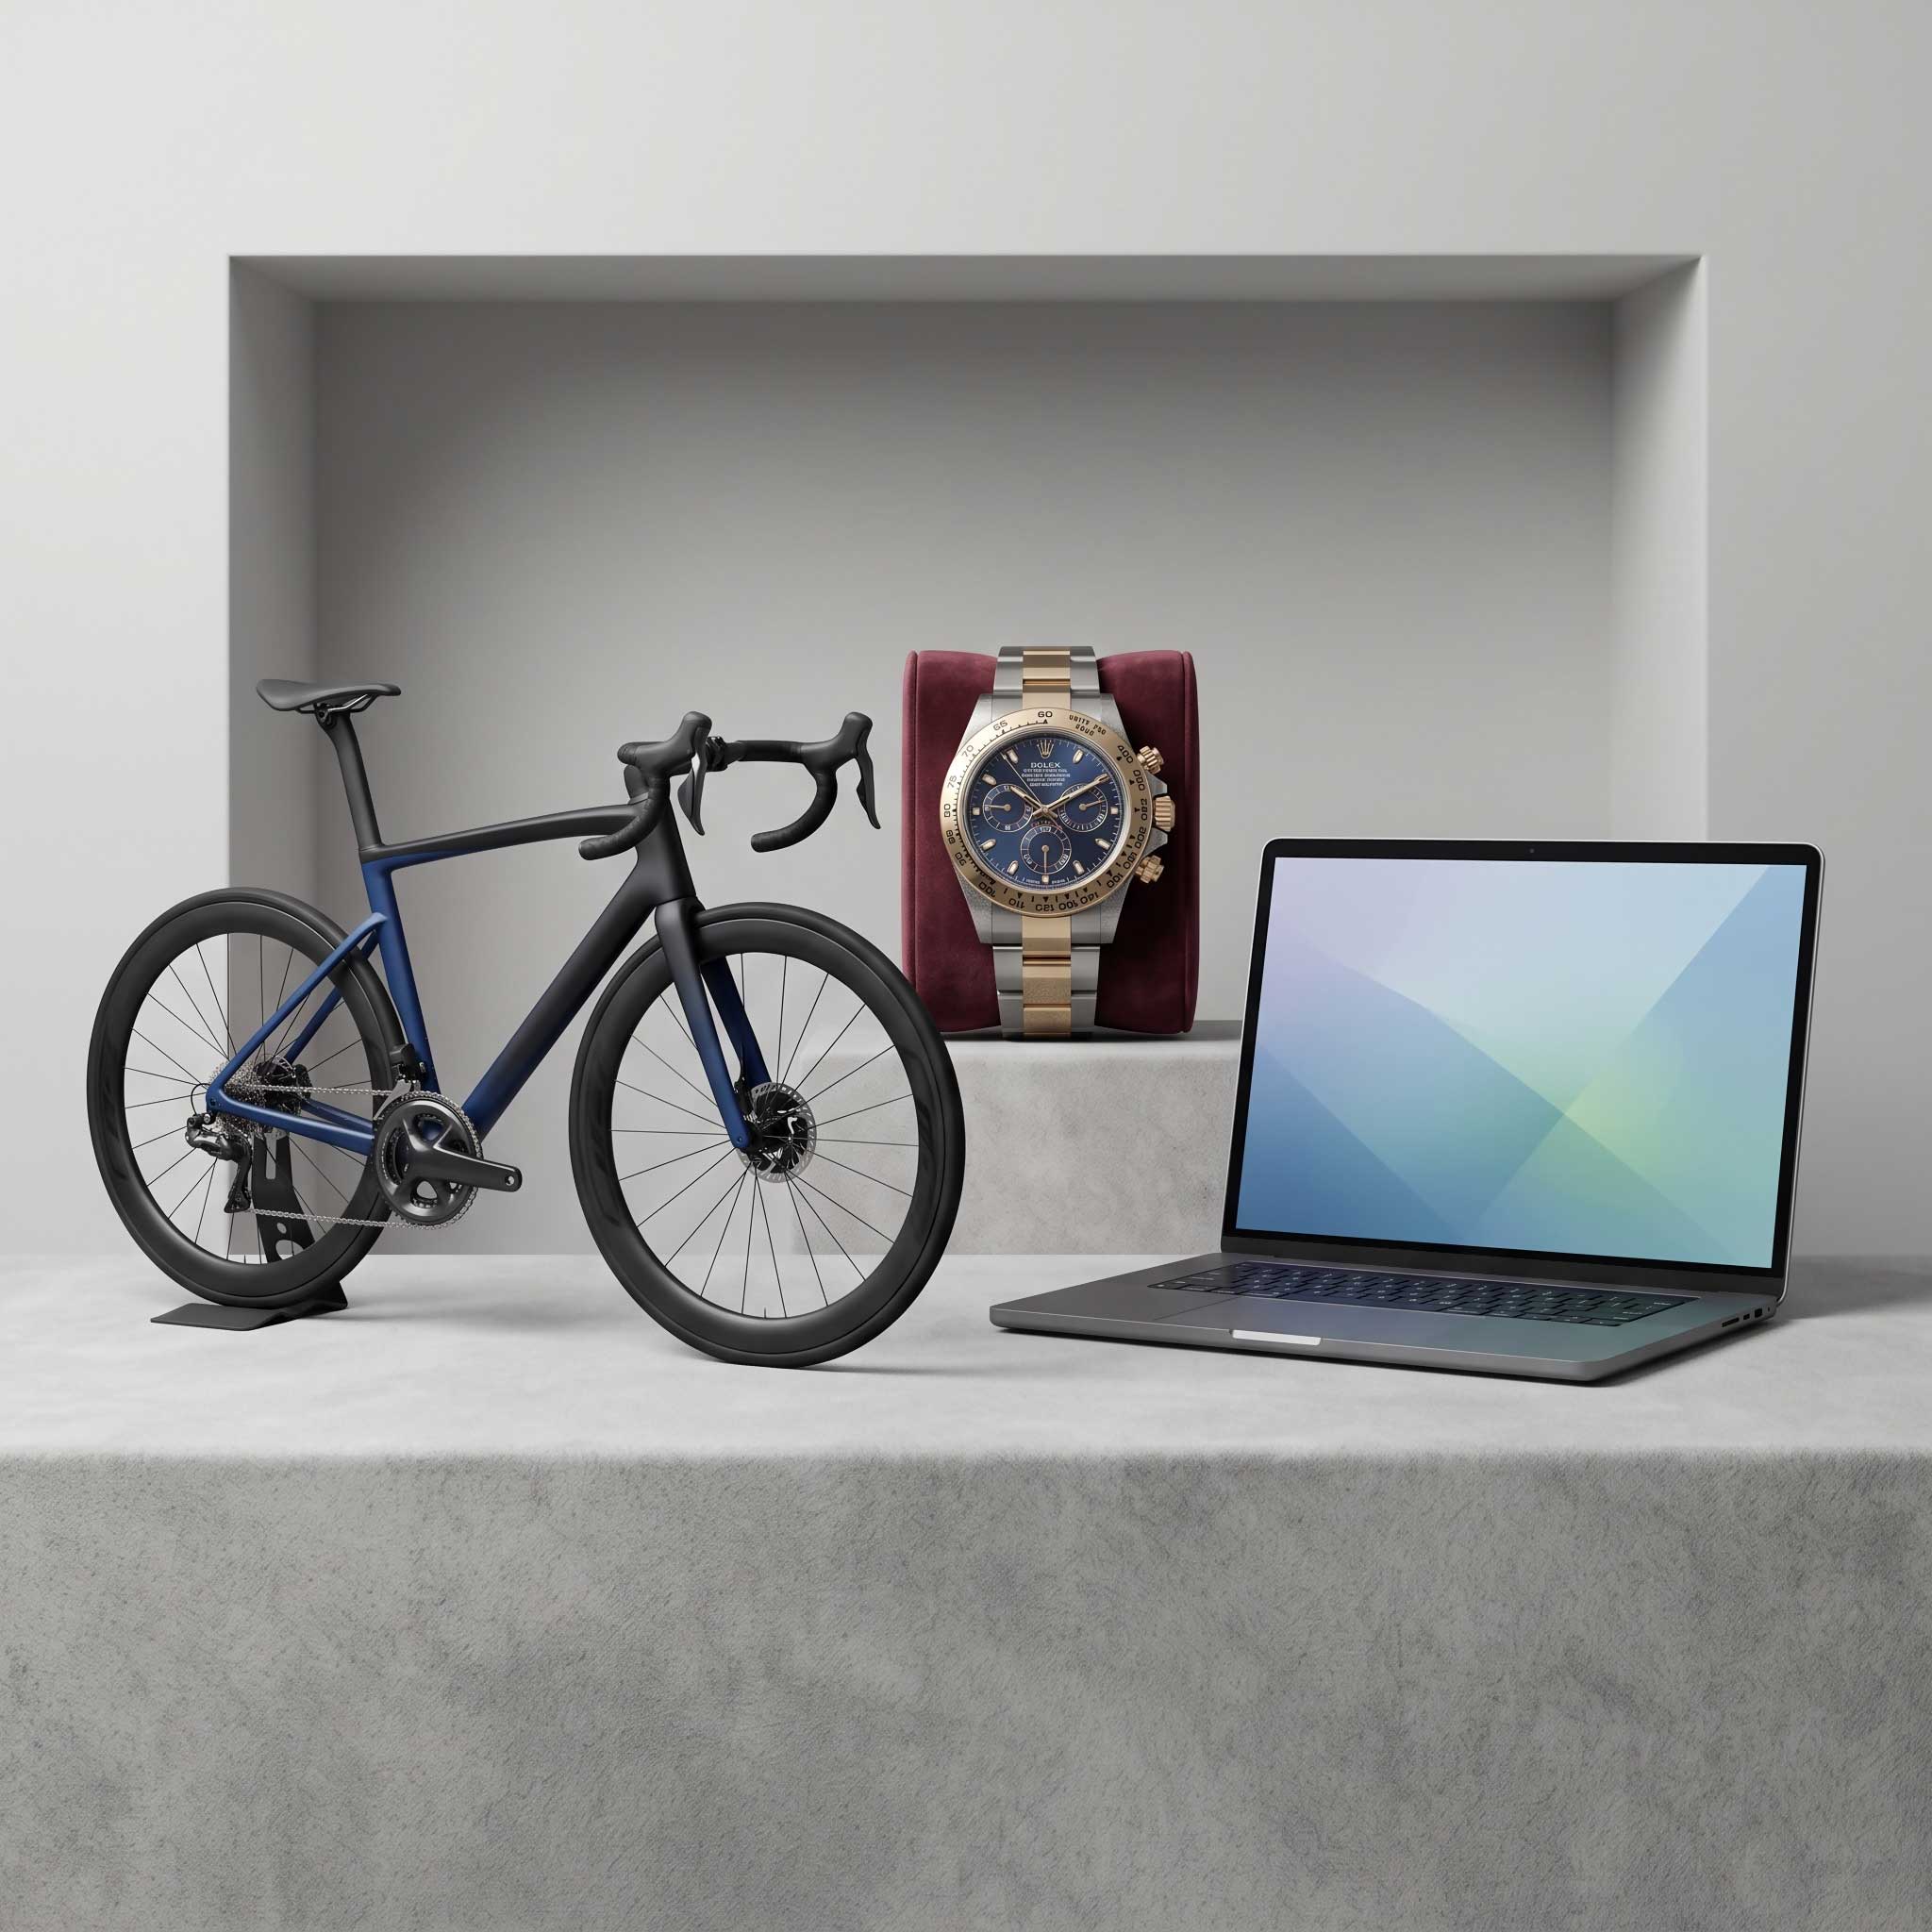
כך למשל, תוכלו להוסיף כיסוי "כל הסיכונים" לתכשיטים ושעונים יקרים שמגן עליהם גם מחוץ לבית (ניתן להרחיב כולל בנסיעה לחו"ל), להרחיב את הכיסוי עבור אופניים בשווי מוערך של אלפי שקלים, או לשלב כיסויים ייעודיים למחשבים ניידים, ציוד צילום ונשק ברישיון.
התאמה מראש של הרחבות אלו מבטיחה שגם הפריטים היקרים לכם ביותר יזכו לכיסוי המלא והבטוח ביותר ברגע האמת.
בשורה התחתונה
בעלות חודשית נמוכה יחסית, ביטוח דירה מספק מעטפת הגנה מקיפה ושקט נפשי - הן לשוכר והן למשכיר. במקום להשאיר מקום להפתעות יקרות או לעימותים מיותרים ברגע האמת, הסדרה מוקדמת של הכיסויים הנדרשים מבטיחה שכל אחד מהצדדים יזכה לביטחון כלכלי ולגב חזק בדיוק כשצריך אותו.
כפוף לתנאי החברה והפוליסה. מנורה מבטחים ביטוח בע"מ
כפוף לתנאי החברה והפוליסה. מנורה מבטחים ביטוח בע"מ